Il punteggio medio di alfabetizzazione finanziaria - misurato aggregando comprensione dei concetti finanziari di base, comportamenti e atteggiamenti finanziari - è pari al 74% del punteggio massimo. Il 15% degli intervistati si colloca nella fascia più bassa nella comprensione dei concetti finanziari di base, il 40% in quella media, il 45% raggiunge la fascia più elevata.
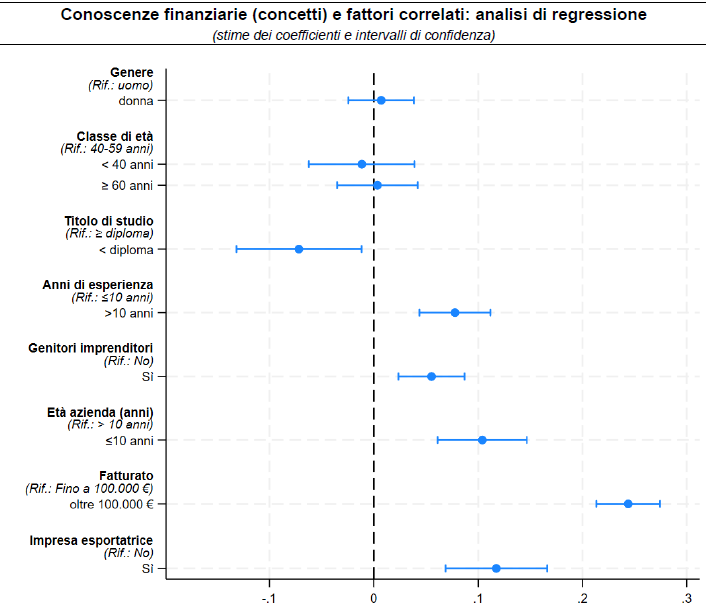
A parità di condizioni, la probabilità di possedere conoscenze finanziarie elevate, è maggiore tra:
- i microimprenditori più istruiti
- i titolari di imprese più grandi
- i titolari di imprese che operano anche sui mercati esteri
- coloro che operano in attività professionali, scientifiche, tecniche, alloggio e ristorazione.
Rispetto alla rilevazione del 2021, i livelli medi di alfabetizzazione finanziaria evidenziano un miglioramento del 2%, attribuibile alle componenti relative ai comportamenti e agli atteggiamenti.
Gli atteggiamenti finanziari sono stati misurati attraverso tre domande che rilevano: l’abitudine a pianificare; l’impegno nel perseguire obiettivi di lungo periodo; l’abitudine a negoziare nei rapporti con le banche.
L’indagine ha rilevato il ricorso a servizi di pagamento, finanziari e assicurativi, che possono favorire una corretta gestione della finanza d’impresa.
- Per i servizi di pagamento sono stati considerati le carte business (debito, credito e prepagate) e i portafogli elettronici aziendali.
- Per i servizi finanziari, i prestiti, le aperture di credito in conto corrente, gli anticipi su fatture, il leasing, il factoring e il credito commerciale.
- Per le assicurazioni, la sottoscrizione di polizze vita per il titolare, di polizze di responsabilità civile e di coperture contro diversi tipi di rischio.
Riguardo ai servizi finanziari, il 38% ricorre a prestiti o mutui, il 29% ad aperture di credito in conto corrente e il 23% agli anticipi su fatture. Il leasing e il factoring sono utilizzati, rispettivamente, dal 15% e dal 6% delle microimprese; il credito commerciale è utilizzato dal 13%.
Le assicurazioni maggiormente sottoscritte coprono il rischio di danni da danneggiamento o furto (63%); seguono le assicurazioni di responsabilità civile (47%) e le polizze vita (39%). Il 28% si assicura contro i rischi climatici, mentre il 21% per quelli legati all’interruzione dell’attività.
La sensibilità alle ricadute ambientali e sociali dei propri investimenti e nella scelta dei fornitori è più accentuata tra i microimprenditori che hanno conoscenze finanziarie più alte.
Per fronteggiare gli eventi climatici che possono colpire le proprie attività produttive, i microimprenditori intervistati mettono in campo strategie diversificate:
- sottoscrizione di assicurazioni (28%)
- investimenti per la sicurezza aziendale (26%)
- spostamenti delle attività produttive (14%).
A parità di caratteristiche, l’adozione di queste strategie è correlata positivamente alla dimensione comportamentale dell’alfabetizzazione finanziaria più strettamente associata alla capacità di adeguare scelte e piani aziendali a contesti in evoluzione.
Fonte: Banca d’Italia
Adozione di tecnologie digitali
L’indagine ha analizzato anche l’adozione delle soluzioni tecnologiche che contribuiscono ad aumentare la produttività, ridurre i costi e migliorare la gestione dei dati delle piccole imprese.
L’intelligenza artificiale è adottata, in forma estensiva o limitata, solo dal 5% delle microimprese ed è più diffusa nei servizi di informazione e comunicazione e nelle attività professionali, scientifiche e tecniche.
La robotica, impiegata dal 6%, è maggiormente presente nel manifatturiero, mentre l’interconnessione dei processi (4%) è più frequente nei servizi di informazione e comunicazione. Il cloud è adottato dal 44% ed è relativamente diffuso nei diversi settori.
Una parte delle microimprese sta sperimentando tecnologie digitali oppure ne prevede l’adozione entro un anno: il 19% nell’ambito dell’intelligenza artificiale, il 13% per l’interconnessione dei processi e il 12% per la robotica e per le soluzioni cloud.
Interessante notare che anche la propensione ad adottare queste tecnologie ha un legame positivo con il livello di conoscenze finanziarie dei titolari di impresa che riescono a valutare meglio i ritorni economici degli investimenti digitali.
Fonte: Banca d’Italia (Indagini sull’alfabetizzazione finanziaria e le competenze di finanza digitale in Italia: piccole imprese - 8 settembre 2026)