Il dominio delle fonti fossili si mantiene significativo a livello globale anche se quasi un terzo dell’incremento dell’offerta energetica complessiva, nel 2025, è stato soddisfatto da sole e vento.
Il panorama energetico mondiale è stato fortemente influenzato dall’attacco russo all’Ucraina e da quello di Usa-Israele contro l’Iran. Tra marzo e agosto 2026, la crisi di Hormuz ha provocato un’impennata dei costi energetici globali stimata in 330 miliardi di dollari. In 6 mesi, l’Italia per far fronte all’aumento dei prezzi di petrolio e gas ha speso 10 miliardi di dollari.
In Europa, le energie rinnovabili – che forniscono il 35% dell’energia elettrica nei cinque principali mercati energetici europei (rispetto al 24% del 2021) – hanno consentito di attenuare le ripercussioni sui prezzi dei conflitti in Medio Oriente.
L’economia dell’Unione europea punta a raggiungere entro il 2040 l’obiettivo di elettrificazione del 46% nei trasporti, nell’industria e negli edifici, per ridurre di 260 miliardi di euro l’anno la spesa per l’importazione di combustibili fossili.
Nel 2025, i prezzi delle batterie sono diminuiti del 45%, mentre la diffusione globale dei sistemi di accumulo è aumentata del 46% raggiungendo circa 250 GWh.
In Italia
Nel 2025 la dipendenza italiana dall’estero è risalita dal 73,5 al 75,2%, con circa il 95% del gas importato. Il fotovoltaico ha superato i 44 terawattora di produzione, raggiungendo un record, ma il calo di idroelettrico ed eolico non ha consentito di aumentare la quota complessiva delle rinnovabili nella domanda elettrica.
Anche lo sviluppo della nuova capacità rinnovabile ha rallentato, con 7 GW installati contro i 7,7 dell’anno precedente (pesano: difficoltà autorizzative, instabilità normativa e ritardi nelle infrastrutture).
Eco-investimenti
Per quanto riguarda il mondo imprenditoriale, tra il 2020 e il 2025 gli eco-investimenti hanno coinvolto 591.450 aziende, il 36,2% del totale; nella manifattura la quota sale al 42,5% e nel settore primario al 48,3%.
Nella manifattura gli eco-investimenti si concentrano soprattutto sui processi, evidenziando una forte attenzione all’efficienza e all’ottimizzazione della produzione.
Le imprese italiane che stanno investendo hanno prospettive migliori: il 22% delle imprese manifatturiere green prevede un aumento delle esportazioni nel 2026, contro il 17% delle altre; il 30% si attende una crescita del fatturato, contro il 26%.
Inoltre, le eco-investitrici mostrano una maggiore percezione delle diverse tipologie di rischio che possono incidere sull’attività aziendale, tra cui quelle reputazionali e di transizione.
La Lombardia è la regione con il maggior numero di imprese eco-investitrici: 100.140 unità. Seguono il Veneto (55.780 unità), il Lazio (51.450), la Campania (50.020) e la Puglia (45.020). Queste 5 regioni concentrano oltre la metà delle imprese green rilevate a livello nazionale (51,1%).
Considerando l’incidenza delle imprese eco-investitrici sul totale delle imprese regionali, il primo posto appartiene al Trentino Alto-Adige, dove le imprese green rappresentano il 44,5% delle imprese.
Economia circolare
Secondo i dati pubblicati dalle Nazioni Unite sull’Agenda 2030, solo il 15% degli Sustainable Development goals (SDGs) è sulla buona strada per essere raggiunto entro il 2030. Quasi il 50% mostra progressi moderati (21%) rispetto alla traiettoria desiderata, o minimi (32%); quasi un terzo ha rallentato (17%), o addirittura regredito (15%).
La proposta di Circular Economy Act (CEA) - che ha l’obiettivo di creare nell’Ue un quadro armonizzato per rifiuti e materie prime seconde e di rafforzare la resilienza industriale e l’autonomia strategica riducendo la dipendenza da materiali vergini e da catene di fornitura globali instabili - è attesa entro la fine del 2026.
La crisi del riciclo della plastica, che in Europa ha cancellato quasi 1 milione di tonnellate di capacità produttiva in 3 anni, riguarda anche l’Italia. Il settore soffre la debole domanda di materiali riciclati, i costi più alti e la concorrenza delle materie prime vergini a basso prezzo importate in particolare dalla Cina, dal Sud-Est asiatico e dall’Egitto.
In Italia
Secondo dati Eurostat aggiornati al 2024, l’Italia ha un tasso di avvio a riciclo dei rifiuti urbani e speciali di gran lunga superiore alla media europea. Il tasso di riciclo dell’Italia (riciclo di materia, recupero biologico e backfilling di materiali inerti) è pari a 92,6%, quello dei Paesi Bassi è all’87,5%, la Spagna è all’83,8%, la Francia raggiunge l’82,7%, quello della Germania è al 75,5%.
Gli alti tassi di riciclo dei rifiuti registrati per l’Italia si riflettono nel tasso di circolarità di materia pari al 21,6% (il terzo più alto in Europa, dopo Paesi Bassi e Belgio) rispetto ad una media UE del 12,2%.
In Italia, la quota di materie seconde negli input di materia per la produzione di acciaio è pari al 90% (media europea 31%), per l’alluminio è pari al 78% (32% media europea), per la carta è al 66% (media europea 59%), per la plastica è pari al 23% (media europea 15%).
Posizionamento dell’Italia in Europa
Il Report analizza il posizionamento dell’Italia in UE rispetto ad alcune dimensioni della green economy tramite:
- l’indicatore di eco-efficienza (posizionamento in termini di impatto ambientale dei sistemi produttivi)
- l’indicatore di dinamica (velocità con cui un Paese migliora complessivamente nell’ecoefficienza).
I 2 indicatori consentono di valutare se la crescita della produzione è accompagnata da un uso progressivamente più efficiente delle risorse e da una riduzione delle pressioni ambientali.
La lettura comparata dei sistemi produttivi dei 27 Paesi dell’Unione europea mette in relazione la capacità di generare valore economico con l’impiego di energia e materiali, la produzione di rifiuti e le emissioni.
Sul fronte dell’eco-efficienza, l’Italia raggiunge un indice pari a 126,4, al di sopra della media europea e in quinta posizione nella graduatoria generale. L’Italia precede la Francia (119,6) e la Spagna (116,2), mentre rimane leggermente al di sotto della Germania (134). Anche il valore aggregato dei grandi Paesi europei (124,5) risulta inferiore a quello italiano.
La dinamica degli ultimi dieci anni evidenzia una dinamica meno favorevole per l’Italia. Con un indice pari a 81,2 si colloca in penultima posizione nella graduatoria europea, precedendo soltanto la Svezia (79,2). La Germania raggiunge 112,3, la Spagna 92 e la Francia 91,1. Anche il valore aggregato dei grandi Paesi europei (95,6) si colloca al di sopra di quello italiano. Il dato evidenzia la difficoltà nel migliorare le proprie performance ambientali nel tempo, nonostante il livello di eco-efficienza raggiunto.
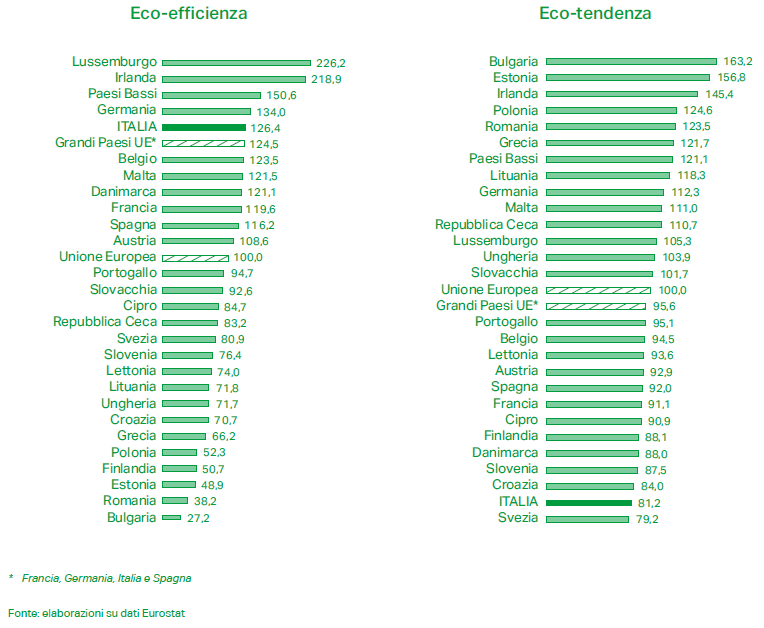
Malgrado una buona efficienza strutturale, in Italia i progressi sono limitati proprio in una fase in cui la credibilità non deriva dall’annuncio di nuovi obiettivi, ma dalla velocità e dalla qualità della loro realizzazione.
Fonte: Fondazione Symbola - Unioncamere - Centro Studi delle Camere di Commercio Guglielmo Tagliacarne | GreenItaly 2026 (ISBN 9791281830202)